
Индия впервые введёт плату за крупные транзакции в своей платёжной системе UPI, отказавшись от многолетней бесплатной обработки платежей для продавцов. Власти хотят сделать сеть, через которую проходят миллиарды платежей ежемесячно, финансово самодостаточной.
С 15 октября National Payments Corporation of India (NPCI), оператор сети, введёт комиссию 0,4% для продавцов на платежи свыше ₹2000 (около $21). Для потребителей сервис останется бесплатным.
Для сравнения: комиссии по кредитным картам обычно составляют 1,5–2,5% за транзакцию, по дебетовым — до 0,9%.
Комиссия UPI ограничена ₹300 (около $3) для платежей от ₹75 000, а переводы до ₹2000 останутся бесплатными для продавцов. Малый бизнес с оборотом через UPI до ₹100 000 в месяц также освобождён от платы.
Железные дороги, телеком, страхование и топливный сектор заплатят фиксированную комиссию ₹5 за транзакции свыше ₹2000. Операции на рынке капитала обложат сбором 0,02% с потолком в ₹300.
Это серьёзный сдвиг для системы, которая была бесплатной для продавцов с 2020 года. Платёжная индустрия давно указывала, что нулевая комиссия мешала покрывать растущие расходы на обслуживание сети.
В августе власти внесли поправки в закон о платежах, разрешив комиссии по некоторым транзакциям UPI. В понедельник вышло уточнение: банки не смогут взимать плату с платежей до ₹2000, что открыло путь к сборам с более крупных сумм.
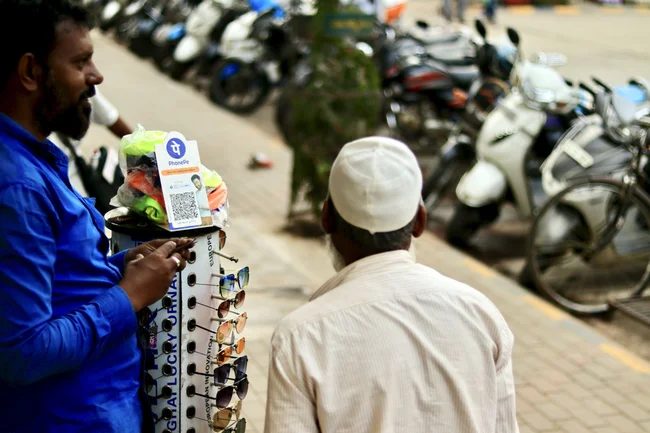
UPI стала основой цифровой платёжной экономики Индии: в августе через неё прошло 24,51 млрд транзакций на сумму ₹29,9 трлн (около $312 млрд). Сканирование QR-кода стало одним из главных способов оплаты в стране.
Индия отменила комиссии для продавцов в январе 2020 года ради роста популярности сервиса, а затем субсидировала банки и платёжные компании за обработку части таких транзакций.
Но в последние месяцы власти признали, что обслуживание UPI в таком масштабе делает нынешнюю модель неустойчивой. По оценкам отрасли, годовые расходы на серверы, защиту от мошенничества и техподдержку составляют около ₹200 млрд ($2,1 млрд).
NPCI заявила, что новые сборы будут распределены между участниками экосистемы UPI и направлены на инфраструктуру, кибербезопасность, борьбу с мошенничеством и клиентский сервис. Однако оператор не раскрыл, как рассчитана сумма расходов и сколько принесут новые комиссии.
Изменения поднимают вопрос: не подорвёт ли плата с продавцов главное преимущество UPI — низкую стоимость. Хотя потребители платить не будут, бизнесу придётся закладывать новую комиссию в расходы.
Бывший главный экономический советник правительства Индии Кришнамурти Субраманиан отметил, что UPI стоит рассматривать как цифровую общественную инфраструктуру, польза от которой выходит за рамки отдельных транзакций — включая снижение доли наличных и вовлечение бизнеса в формальную экономику.
Спор идёт на фоне того, что Индия по-прежнему тратит немало на поддержание наличного оборота: объём наличных в обращении растёт двузначными темпами, хотя их доля в транзакциях снижается, по данным Резервного банка Индии.
NPCI постаралась ограничить риски, оставив мелкие платежи вне новой системы сборов: транзакции до ₹2000 составляют более 95% всех платежей через UPI по объёму.
Часть новых сборов планируется направить в фонд для развития цифровой платёжной инфраструктуры и вовлечения продавцов в небольших городах и сельской местности. Детали фонда согласуют с центробанком в течение трёх месяцев.
Новая комиссия может также принести доход платёжным компаниям, вложившимся в инфраструктуру UPI — Paytm, Pine Labs, а также готовящимся к IPO PhonePe и Razorpay.
Главная проверка нововведения начнётся после вступления в силу: поглотят ли продавцы новые расходы или начнут подталкивать клиентов к другим способам оплаты, особенно при крупных покупках и в бизнесе с низкой маржой.
Продавцам запрещено перекладывать комиссию на покупателей — в NPCI считают ставку 0,4% достаточно низкой, чтобы бизнес мог покрыть её самостоятельно. Цена для потребителя не изменится независимо от способа оплаты.